
Initiatief van de Markt Expertise Desk
Het MarktRapport is een initiatief van de Markt Expertise Desk van Vattenfall. Wij zijn op werkdagen van 8.30 tot 17.00 uur bereikbaar op 020 892 01 80. U kunt uw vraag ook stellen via het formulier.
De Europese gasprijzen zijn de afgelopen week verder gedaald. Het TTF-maandvooruitcontract sloot gisteren (dinsdag 10 november) op 84,73 €/MWh. Dat is ruim 18% lager dan de prijs van vorige week dinsdag, toen een prijs van 91,60 €/MWh werd genoteerd. De gasprijs is daarmee aanzienlijk gedaald en ligt ver onder de piekniveaus van eind oktober, toen er nog record hoge prijzen (vrijdag 30 oktober: 103,94 €/MWh) werden genoteerd die sinds eind 2022 niet meer waren voorgekomen.
Deze daling hangt vooral samen met een afgenomen risicopremie als gevolg van de geopolitieke situatie. De markt kijkt daarbij nadrukkelijk naar het verdere verloop van de onderhandelingen tussen de VS en Iran. De onzekerheid blijft echter groot: nieuwe geopolitieke spanningen kunnen de risicopremie weer snel doen oplopen, terwijl verdere de-escalatie juist ruimte biedt voor verdere prijsverlagingen van gas.
De Europese gasprijzen lieten de afgelopen week opnieuw dalingen zien en is de afgelopen weken verder gedaald naar het laagste niveau in vier weken. De hoop op de-escalatie en diplomatieke vooruitgang in het Midden-Oosten na de Amerikaanse tussentijdse verkiezingen nam een deel van het geopolitieke risico uit de markt. Daarnaast droeg ook de verwachting van zachter weer in Europa bij aan de prijsdaling. Ondanks de huidige prijsdaling op de gasmarkt, blijft er onzekerheid of er voldoende gasaanvoer zal zijn de komende maanden en ook blijven de relatief lage Europese gasvoorraden een belangrijke risicofactor voor de gasmarkt.
De LNG-aanvoer naar Europese terminals blijft momenteel met 430 miljoen m³ per dag relatief stabiel, maar ligt dat daarmee wel duidelijk onder het niveau van februari, toen de dagelijkse aanvoer ongeveer 550 miljoen m³ was. Ook de Noorse gasaanvoer via pijpleidingen blijft stabiel. De aanvoer richting Europa kwam uit op circa 338 miljoen m³ per dag, iets meer dan eind vorige week. Er zijn momenteel geen meldingen van ongeplande onderhoudswerkzaamheden aan de Noorse gasinstallaties.
Bij weinig zon en wind neemt de inzet van conventionele centrales toe, wat op momenten van hoge vraag voor een opwaartse prijsdruk kan zorgen. Waar de eerste vier dagen van november de gemiddelde EPEX-spotprijs 248 €/MWh bedroeg, is dit gemiddelde over de eerste tien dagen van november opgelopen naar een gemiddelde prijs van 270 €/MWh. Met name in de piekuren, dus in de ochtenden en avonden, zien we enorme prijspieken.
Zo werd er maandag 9 november voor levering tussen 17:30-17:45 uur een prijs genoteerd van 619,53 €/MWh. De lage temperaturen en geen wind zorgden voor een sterke stijging van de elektriciteitsprijzen. Maar ook de Franse nucleaire elektriciteitsproductie daalde als gevolg van ongeplande uitval. Hierdoor daalde afgelopen maandag 9 november de productie van 43,5 GW naar ongeveer 40 GW. Voor november wordt van de Franse nucleaire centrales een gemiddelde productie van circa 45 GW per dag verwacht. Dat is duidelijk hoger dan de 36 GW die gemiddeld in de periode tussen augustus en oktober werd geproduceerd.
Die toegenomen productie de komende tijd kan de komende weken de druk op de Europese elektriciteitsprijzen helpen verlichten. Ook meer elektriciteitsproductie uit windenergie kan de inzet van gascentrales, die tegen hogere kosten produceren, beperken en daarmee een prijsdrukkend effect hebben op de elektriciteitsmarkt.
In de grafieken en jaarblokken ziet u de gevolgen van deze ontwikkelingen op de energiemarkt terug in de energieprijzen.
Europese gasprijzen dalen naar het laagste niveau van de afgelopen maand.
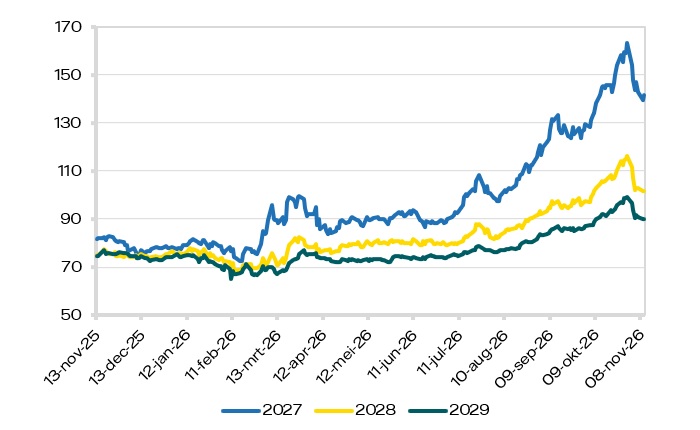
Grafiek: Ontwikkeling prijzen Elektriciteit Base in €/MWh
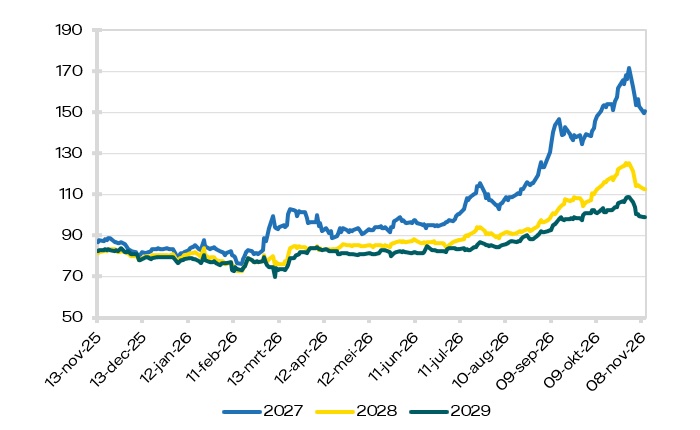
Grafiek: Ontwikkeling prijzen Elektriciteit Peak (8-20) in €/MWh
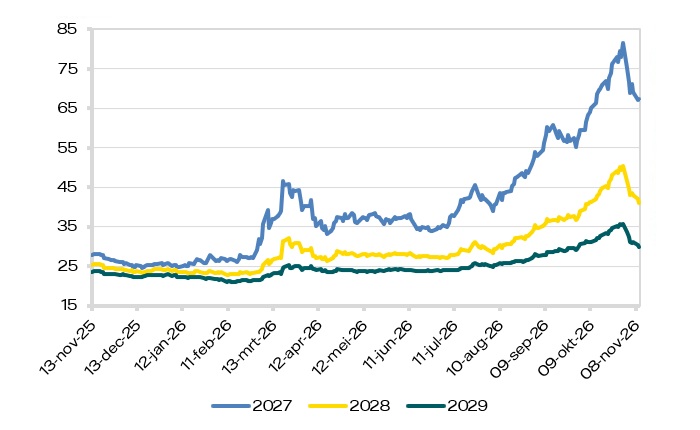
Grafiek: Ontwikkeling prijzen Gas TTF in €/MWh
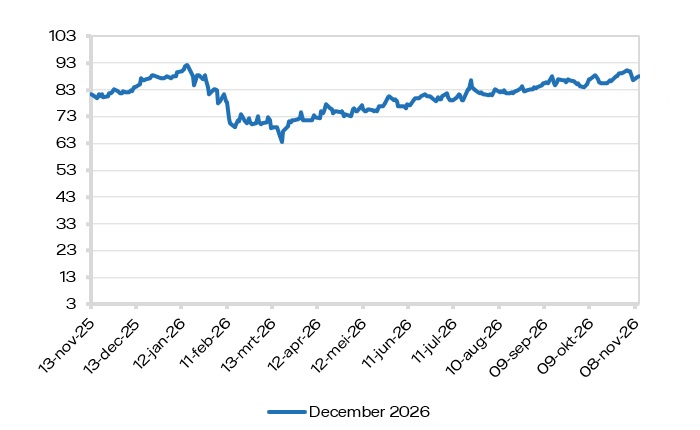
Grafiek: Ontwikkeling prijzen CO₂ in €/ton
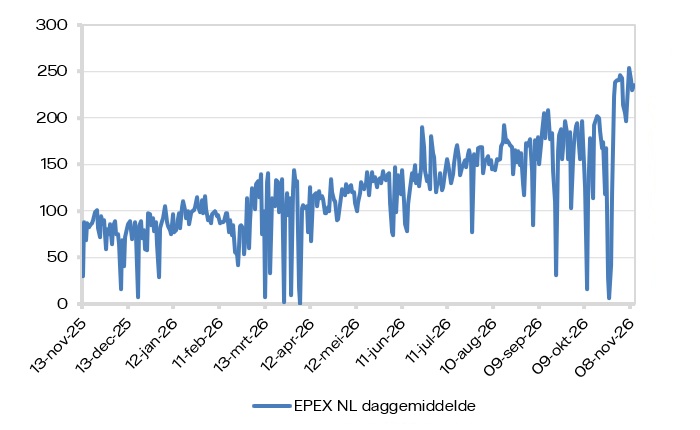
Grafiek: Ontwikkeling daggemiddelde prijzen EPEX SPOT in €/MWh
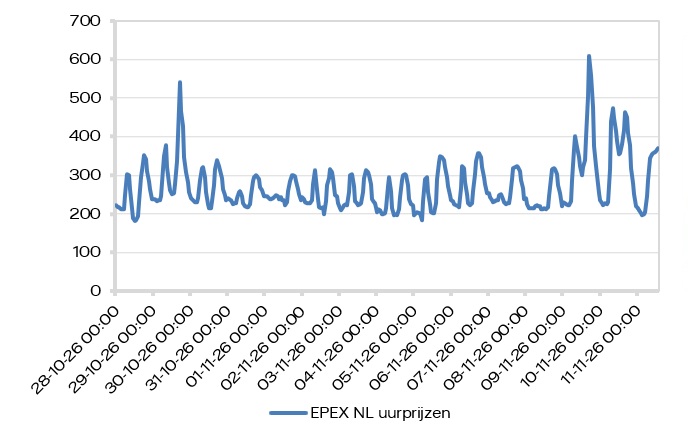
Grafiek: Ontwikkeling uurprijzen EPEX SPOT in €/MWh
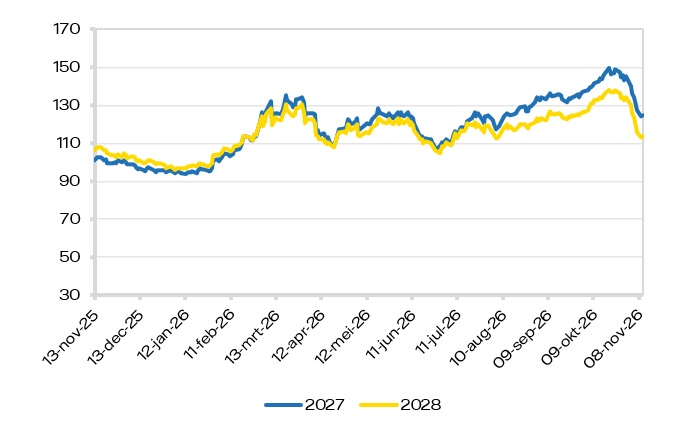
Grafiek: Ontwikkeling prijzen Kolen in $/MT
Het MarktRapport is de wekelijkse nieuwsbrief van de Markt Expertise Desk van Vattenfall voor de grootzakelijke markt. Ons team van marktexperts helpt u bij al uw vragen over energie besparen, energie-inkoop, zonnepanelen, windenergie en warmte en geven u graag persoonlijk advies.
De ontwikkeling van de elektriciteits- en gasprijzen is afhankelijk van verschillende factoren. Bent u benieuwd naar de laatste ontwikkelingen? U leest ze in het MarktRapport, geschreven door Sanne van den Broek, Ivo van Bruinessen of Gitte Janssen. Aanvullend kunt u op de hoogte blijven via de MarktRappodcast, onze maandelijkse podcast over de energiemarkt.
De Markt Expertise Desk is op werkdagen van 8.30 tot 17.00 uur bereikbaar op 020 892 01 80. Of stel uw vraag via het formulier.
| Periode | huidige rapportage | vorige rapportage | % verandering | min. laatste jaar | max. laatste jaar |
|---|---|---|---|---|---|
| Base 27 | € 141,76 | € 147,85 | -4,12% | € 72,50 | € 163,23 |
| (8-20h) Peak 27 | € 150,49 | € 156,84 | -4,05% | € 76,00 | € 171,82 |
| Base 28 | € 101,58 | € 107,10 | -5,15% | € 68,69 | € 116,16 |
| (8-20h) Peak 28 | € 112,63 | € 116,62 | -3,50% | € 72,60 | € 125,61 |
| Base 29 | € 89,99 | € 93,88 | -4,14% | € 64,92 | € 99,17 |
| (8-20h) Peak 29 | € 98,90 | € 103,63 | -4,57% | € 69,86 | € 108,94 |
| Periode | huidige rapportage | vorige rapportage | % verandering | min. laatste jaar | max. laatste jaar |
|---|---|---|---|---|---|
| TTF-2027 | € 67,25 | € 71,68 | -6,18% | € 24,47 | € 81,48 |
| TTF-2028 | € 41,06 | € 44,65 | -8,03% | € 22,71 | € 50,29 |
| TTF-2029 | € 29,86 | € 32,35 | -7,70% | € 21,03 | € 35,73 |
Het MarktRapport is een initiatief van de Markt Expertise Desk van Vattenfall. Wij zijn op werkdagen van 8.30 tot 17.00 uur bereikbaar op 020 892 01 80. U kunt uw vraag ook stellen via het formulier.
Dit MarktRapport voor de grootzakelijke markt is indicatief en geeft een algemeen informatief beeld van energiemarktontwikkelingen. De informatie die daarin vermeld staat, dient niet te worden beschouwd of gebruikt als een advies en is niet gerelateerd aan de persoonlijke situatie van een klant. Vattenfall Sales Nederland N.V. aanvaardt geen enkele aansprakelijkheid - direct dan wel indirect - op grond van de verstrekte informatie. De informatie kan onjuistheden en/of typefouten bevatten.
Dit MarktRapport voor de grootzakelijke markt is een publicatie van Vattenfall Sales Nederland N.V.. Alle rechten (waaronder begrepen auteursrechten, merkrechten dan wel enig ander intellectueel eigendomsrecht) met betrekking tot op de Vattenfall-websites gepresenteerde informatie zijn eigendom van Vattenfall. Citeren is slechts toegestaan met bronvermelding.
Voor meer informatie over dit rapport of zaken die daarop betrekking hebben kunt u contact opnemen met Vattenfall Sales Nederland N.V. via het contactformulier.