

Initiatief van de Markt Expertise Desk
Het MarktRapport is een initiatief van de Markt Expertise Desk van Vattenfall. Wij zijn op werkdagen van 8.30 tot 17.00 uur bereikbaar op 020 892 01 80. U kunt uw vraag ook stellen via het formulier.
De Europese gasprijzen lieten de afgelopen week opnieuw flinke schommelingen zien. Het maandvooruitcontract op de Nederlandse TTF-markt sloot afgelopen vrijdag (30 oktober) op 103,94 €/MWh, het hoogste niveau sinds december 2022. Begin deze week volgde echter een forse prijsdaling. Uiteindelijk sloot het contract dinsdag 3 november op 91,60 €/MWh, bijna 12% lager dan afgelopen vrijdag en 4,6% lager dan een week eerder.
Positieve berichten over voortgang in de diplomatieke gesprekken over het Midden-Oosten en de weersverwachtingen, die uitgingen van minder koud weer, zorgden voor enige ontspanning op de gasmarkt. De onzekerheid over voldoende gasaanvoer en de relatief lage Europese gasvoorraden blijven echter belangrijke risicofactoren voor de gasmarkt.
De ontwikkelingen in het Midden-Oosten blijven een belangrijke factor voor de Europese gasprijzen. Maandag daalde de gasprijs fors door berichten over mogelijke voortgang in de diplomatieke gesprekken tussen de Verenigde Staten en Iran.
Dinsdag 3 november zorgden nieuwe Amerikaanse aanvallen op Iran aanvankelijk voor een prijsstijging, maar later op de dag daalde de gasprijs echter ook weer. Mogelijk was dit het gevolg van berichten over concessies die gedaan zouden zijn in de onderhandelingen tussen de VS en Iran, maar die berichten werden niet door alle betrokken partijen bevestigd. Van een diplomatieke doorbraak is dan ook nog geen sprake. De snelle prijsbewegingen laten echter wel zien hoe sterk de gasmarkt momenteel reageert op berichten over het conflict en de mogelijke heropening van de Straat van Hormuz.
Los van de situatie in het Midden-Oosten speelden ook de weersverwachtingen ook nog een rol bij de recente daling van de gasprijzen. De verwachtingen van het weer voor volgende week werden namelijk bijgesteld. In grote delen van Europa wordt volgende week minder koud weer verwacht dan eerder werd voorspeld. Hierdoor zal de vraag naar gas voor verwarming naar verwachting lager uitvallen.
De Europese gasopslagen waren op 1 november voor ongeveer 74,6% gevuld, circa 8% lager dan op hetzelfde moment een jaar geleden. Daarmee ligt de vulgraad voor deze tijd van het jaar op het laagste niveau sinds 2011. Inmiddels wordt er op Europees niveau alweer netto gas uit de opslagen gehaald. Afgelopen week bedroeg de netto-onttrekking ongeveer 390 miljoen m3, terwijl een week eerder nog 331 miljoen m3 werd toegevoegd.
De relatief lage voorraden maken Europa kwetsbaarder voor een koude winter. Het International Energy Agency (IEA) waarschuwt dat de Europese gasvoorraden eind maart 2027 zelfs onder de 10% kunnen uitkomen, wanneer de winter kouder dan gemiddeld verloopt én de LNG-aanvoer via de Straat van Hormuz verstoord blijft. In dat geval zal Europa ook in de zomer van 2027 een grote hoeveelheid gas moeten inkopen om de opslagen opnieuw te vullen, waardoor de krapte op de gasmarkt mogelijk langer kan aanhouden.
De Europese LNG-import nam in oktober met ongeveer 17% toe ten opzichte van de maand september. Door de hoge Europese gasprijzen worden momenteel relatief veel LNG-ladingen vanuit onder andere de Verenigde Staten naar Europa verscheept en niet naar bijvoorbeeld Azië. Toch blijft de aanvoer wisselvallig. Na een stijging afgelopen week wordt voor deze week alweer een daling van ongeveer 18% verwacht. Een verdere toename van de LNG-import hangt mede af van de prijsverhouding tussen Europa en Azië.
De situatie rond de Straat van Hormuz blijft ondertussen een belangrijke factor voor de LNG-aanvoer. Op 2 november bereikte het aantal passages van LNG-schepen het hoogste niveau sinds het begin van de oorlog. Hoewel dit een voorzichtig positief signaal is, betekent het nog geen volledig herstel van de LNG-aanvoer uit deze regio.
De Nederlandse elektriciteitsprijzen blijven op een hoog niveau. In de eerste vier dagen van november bedroeg de gemiddelde EPEX-spotprijs 247,78 €/MWh, tegenover een gemiddelde van 171,80 €/MWh in oktober. Daarmee liggen de elektriciteitsprijzen begin november ongeveer 44% hoger dan het gemiddelde van de voorgaande maand. Ook oktober was al een maand dat gekenmerkt werd door een hoog prijsniveau: de gemiddelde spotprijs lag toen ruim twee keer zo hoog als een jaar eerder in oktober (2025).
De hoge elektriciteitsprijzen hangen vooral samen met de beperkte productie van elektriciteit uit winden de hoge gasprijzen. Hierdoor zijn vaker duurdere, veelal gasgestookte elektriciteitscentrales nodig om aan de vraag te voldoen. Daarnaast kwam de prijs van Europese CO2-emissierechten deze week voor het eerst sinds januari weer boven de €90 per ton uit.
Hogere CO2-prijzen verhogen de productiekosten van fossiele elektriciteitscentrales en dragen daarmee ook bij aan hogere elektriciteitsprijzen. In de eerste dagen van november waren er relatief weinig extreme prijsbewegingen, maar was er gedurende grote delen van de dag sprake van een hoog prijsniveau. Nu zonne-energie door de kortere dagen en lagere stand van de zon minder bijdraagt aan de elektriciteitsproductie, speelt windenergie een extra belangrijke rol. Meer elektriciteitsproductie uit wind kan de inzet van dure gascentrales beperken en daarmee een prijsdrukkend effect hebben op de elektriciteitsmarkt.
In de grafieken en jaarblokken ziet u de gevolgen van deze ontwikkelingen op de energiemarkt terug in de energieprijzen.
Gasprijs daalt na forse stijging weer onder de 100 €/MWh.
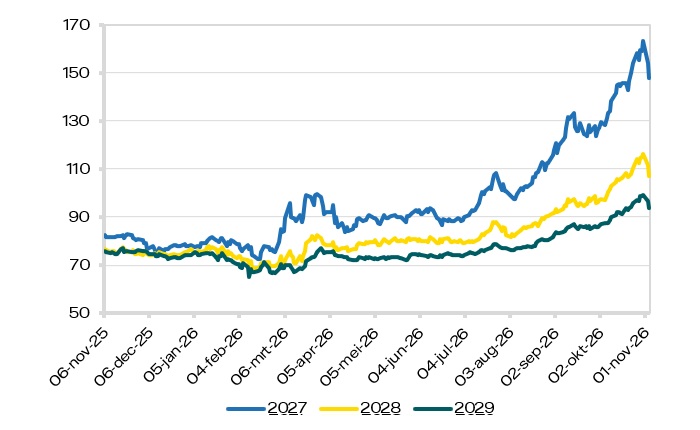
Grafiek: Ontwikkeling prijzen Elektriciteit Base in €/MWh
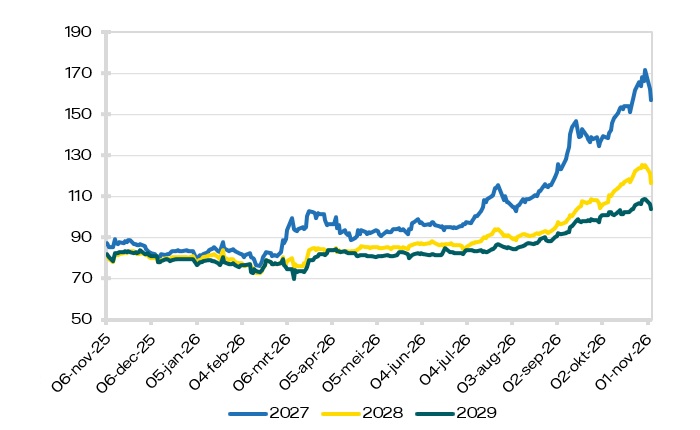
Grafiek: Ontwikkeling prijzen Elektriciteit Peak (8-20) in €/MWh
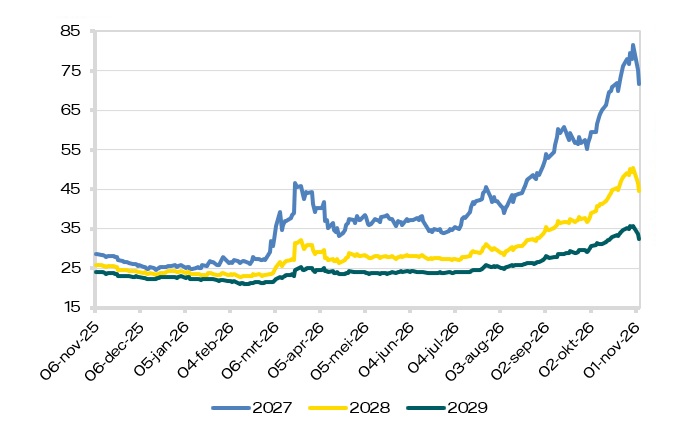
Grafiek: Ontwikkeling prijzen Gas TTF in €/MWh
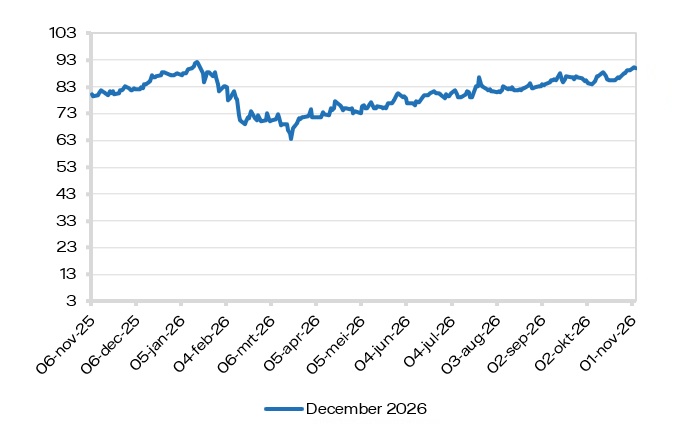
Grafiek: Ontwikkeling prijzen CO₂ in €/ton
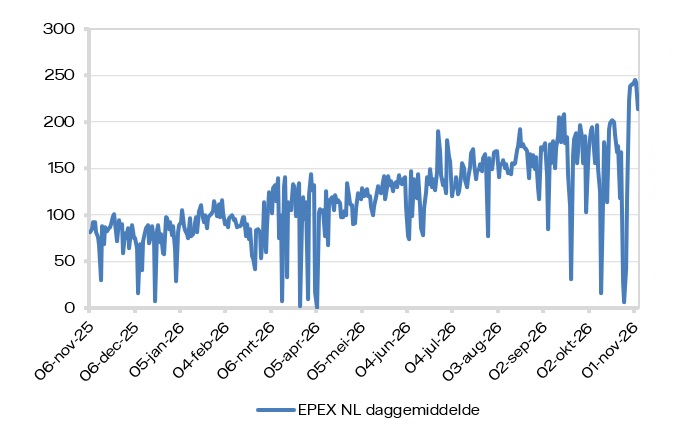
Grafiek: Ontwikkeling daggemiddelde prijzen EPEX SPOT in €/MWh
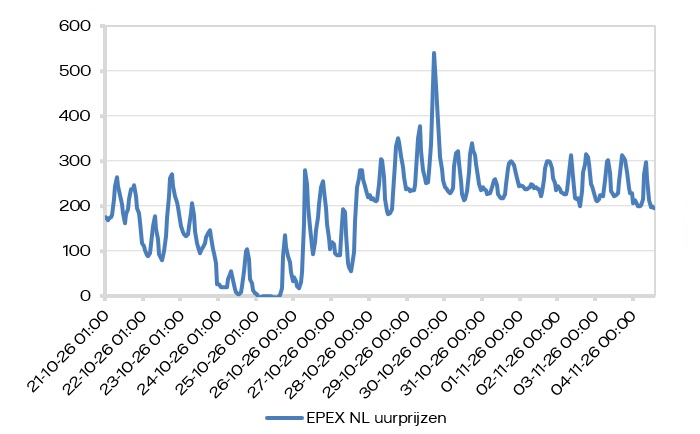
Grafiek: Ontwikkeling uurprijzen EPEX SPOT in €/MWh
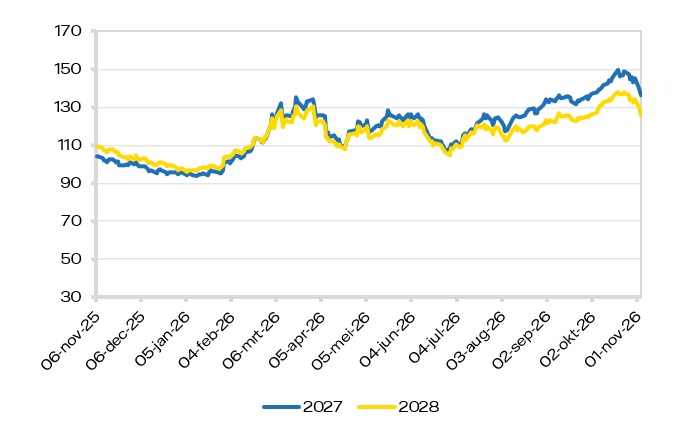
Grafiek: Ontwikkeling prijzen Kolen in $/MT
Het MarktRapport is de wekelijkse nieuwsbrief van de Markt Expertise Desk van Vattenfall voor de grootzakelijke markt. Ons team van marktexperts helpt u bij al uw vragen over energie besparen, energie-inkoop, zonnepanelen, windenergie en warmte en geven u graag persoonlijk advies.
De ontwikkeling van de elektriciteits- en gasprijzen is afhankelijk van verschillende factoren. Bent u benieuwd naar de laatste ontwikkelingen? U leest ze in het MarktRapport, geschreven door Sanne van den Broek, Ivo van Bruinessen of Gitte Janssen. Aanvullend kunt u op de hoogte blijven via de MarktRappodcast, onze maandelijkse podcast over de energiemarkt.
De Markt Expertise Desk is op werkdagen van 8.30 tot 17.00 uur bereikbaar op 020 892 01 80. Of stel uw vraag via het formulier.
| Periode | huidige rapportage | vorige rapportage | % verandering | min. laatste jaar | max. laatste jaar |
|---|---|---|---|---|---|
| Base 27 | € 147,85 | € 155,26 | -4,77% | € 72,50 | € 163,23 |
| (8-20h) Peak 27 | € 156,84 | € 164,04 | -4,39% | € 76,00 | € 171,82 |
| Base 28 | € 107,10 | € 112,53 | -4,82% | € 68,69 | € 116,16 |
| (8-20h) Peak 28 | € 116,72 | € 123,73 | -5,67% | € 72,60 | € 125,61 |
| Base 29 | € 93,88 | € 96,68 | -2,90% | € 64,92 | € 99,17 |
| (8-20h) Peak 29 | € 103,63 | € 106,45 | -2,64% | € 69,86 | € 108,94 |
| Periode | huidige rapportage | vorige rapportage | % verandering | min. laatste jaar | max. laatste jaar |
|---|---|---|---|---|---|
| TTF-2027 | € 71,68 | € 76,61 | -6,45% | € 24,47 | € 81,48 |
| TTF-2028 | € 44,65 | € 48,55 | -8,04% | € 22,71 | € 50,29 |
| TTF-2029 | € 32,35 | € 35,00 | -7,56% | € 21,03 | € 35,73 |
Het MarktRapport is een initiatief van de Markt Expertise Desk van Vattenfall. Wij zijn op werkdagen van 8.30 tot 17.00 uur bereikbaar op 020 892 01 80. U kunt uw vraag ook stellen via het formulier.
Dit MarktRapport voor de grootzakelijke markt is indicatief en geeft een algemeen informatief beeld van energiemarktontwikkelingen. De informatie die daarin vermeld staat, dient niet te worden beschouwd of gebruikt als een advies en is niet gerelateerd aan de persoonlijke situatie van een klant. Vattenfall Sales Nederland N.V. aanvaardt geen enkele aansprakelijkheid - direct dan wel indirect - op grond van de verstrekte informatie. De informatie kan onjuistheden en/of typefouten bevatten.
Dit MarktRapport voor de grootzakelijke markt is een publicatie van Vattenfall Sales Nederland N.V.. Alle rechten (waaronder begrepen auteursrechten, merkrechten dan wel enig ander intellectueel eigendomsrecht) met betrekking tot op de Vattenfall-websites gepresenteerde informatie zijn eigendom van Vattenfall. Citeren is slechts toegestaan met bronvermelding.
Voor meer informatie over dit rapport of zaken die daarop betrekking hebben kunt u contact opnemen met Vattenfall Sales Nederland N.V. via het contactformulier.