

Initiatief van de Markt Expertise Desk
Het MarktRapport is een initiatief van de Markt Expertise Desk van Vattenfall. Wij zijn op werkdagen van 8.30 tot 17.00 uur bereikbaar op 020 892 01 80. U kunt uw vraag ook stellen via het formulier.
De Europese gasprijzen lieten de afgelopen week opnieuw flinke schommelingen zien. Het maandvooruitcontract op de Nederlandse TTF-markt bereikte dinsdag 20 oktober gedurende de dag een niveau van 90,24 €/MWh, het hoogste niveau sinds december 2022. Even leek het erop dat de markt ook met een prijs boven de 90 €/MWh zou sluiten, maar gedurende de middag viel de prijs sterk terug. Uiteindelijk sloot het contract op 85,06 €/MWh. Een week eerder, dinsdag 13 oktober, was dit nog 87,22 €/MWh. Daarmee is de gasprijs ten opzichte van vorige week iets gedaald.
Berichten over mogelijke bemiddelingspogingen tussen de Verenigde Staten en Iran zorgden dinsdagmiddag voor enige ontspanning op de gasmarkt. Maar de aanhoudende onzekerheid over de gasaanvoer uit het Midden-Oosten, de toenemende concurrentie om de beschikbare LNG en de relatief lage Europese gasvoorraden houden de markt op een hoog prijsniveau.
De Europese LNG-import in oktober is tot dusver ongeveer 8% hoger dan in dezelfde periode van september. Voor deze week (week 43) wordt in Europa een stijging van de import van ongeveer 18% verwacht ten opzichte van vorige week. Op maandag 19 oktober bereikte de dagelijkse LNG-aanvoer naar het Europese vasteland het hoogste niveau sinds augustus. Deze extra aanvoer ondersteunt de beschikbaarheid van gas, maar neemt de onzekerheid over het wereldwijde LNG-aanbod niet weg.
Ondertussen neemt richting de winter de concurrentie om LNG met Aziatische afnemers toe. Vooral vanuit China en Zuid-Korea is de vraag naar LNG op de spotmarkt toegenomen. De Aziatische LNG-benchmark JKM (Japan Korea Marker) bereikte maandag het hoogste niveau sinds december 2022. Deze prijsontwikkeling maakt duidelijk dat ook in Azië hoge prijzen worden betaald voor LNG, waardoor de concurrentie met Europa om beschikbare ladingen groot blijft.
Daarnaast kent de gasaanvoer vanuit Noorwegen enige beperkingen. Het onderhoud aan het Åsgard-gasveld is verlengd tot 1 november en ook de werkzaamheden aan de gasverwerkingsinstallatie Nyhamna duren langer dan verwacht; tot 26 november. Ondanks deze werkzaamheden bleef de Noorse gasaanvoer op peil en lag deze op 19 oktober zelfs iets boven het gemiddelde van deze maand.
Nederland heeft deze week het eerder verlaagde gasopslagdoel van 64% bereikt. Volgens de meest recente cijfers van Gasunie zijn de Nederlandse gasopslagen inmiddels voor ongeveer 65,5% gevuld. De Europese gasvoorraden zijn voor circa 74,6% gevuld en liggen daarmee op het laagste niveau voor deze tijd van het jaar sinds 2011. De Nederlandse overheid heeft in september het vuldoel voor dit jaar verlaagd van 80% naar 64%.
Bij het bereiken van het Nederlandse opslagdoel was ongeveer 93 TWh gas opgeslagen. Ter vergelijking: tijdens de afgelopen vijf jaren werd gedurende de winter gemiddeld 70 TWh uit de Nederlandse gasopslagen gebruikt. De overheid verwacht daarom dat de huidige voorraad in combinatie met de reguliere gasaanvoer voldoende is voor een normale winter.
De temperaturen zijn de afgelopen dagen in verschillende delen van Europa gedaald. Hierdoor is ook het tempo waarin gas in de Europese opslagen wordt geïnjecteerd afgenomen. Voor de rest van deze week worden in Noordwest-Europa temperaturen verwacht die enkele graden onder het vijfjarige gemiddelde liggen.
Het koudere weer kan de vraag naar gas voor verwarming verder doen toenemen, waardoor er minder gas beschikbaar blijft om de opslagen aan te vullen. Voor november wordt voorlopig echter relatief zacht weer verwacht, wat de gasvraag juist weer enigszins kan verminderen. De weersontwikkeling blijft daarmee richting de winter een belangrijke factor voor de gasprijzen.
De Nederlandse elektriciteitsprijzen liggen deze maand aanzienlijk hoger dan een jaar geleden. In de eerste drie weken van oktober bedroeg de gemiddelde EPEX-spotprijs 172,09 €/MWh, tegenover 90,63 €/MWh in dezelfde periode vorig jaar. Daarmee liggen de elektriciteitsprijzen momenteel maar liefst 89,9% hoger dan vorig jaar.
De aanhoudend hoge gasprijzen spelen hierbij een belangrijke rol. Op momenten dat er onvoldoende elektriciteit uit hernieuwbare bronnen beschikbaar is, moeten gascentrales bijspringen. Omdat de productiekosten van deze centrales op zulke momenten door de hogere gasprijzen toenemen en zij dan vaak de elektriciteitsprijs bepalen, werken de hoge gasprijzen ook door op de elektriciteitsmarkt.
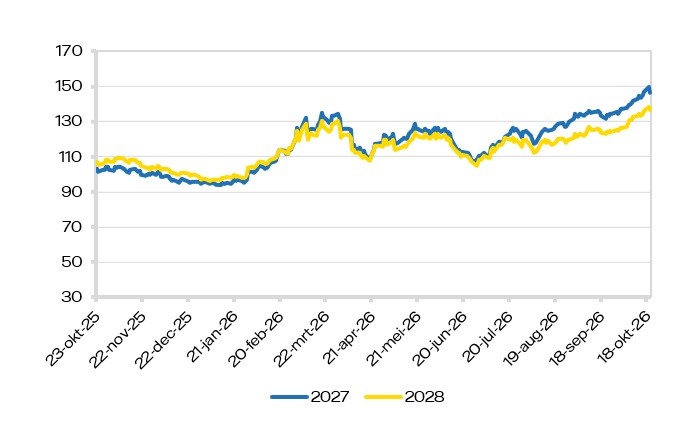
In de grafieken en jaarblokken ziet u de gevolgen van deze ontwikkelingen op de energiemarkt terug in de energieprijzen.
Gasprijs komt kort boven de 90 €/MWh.
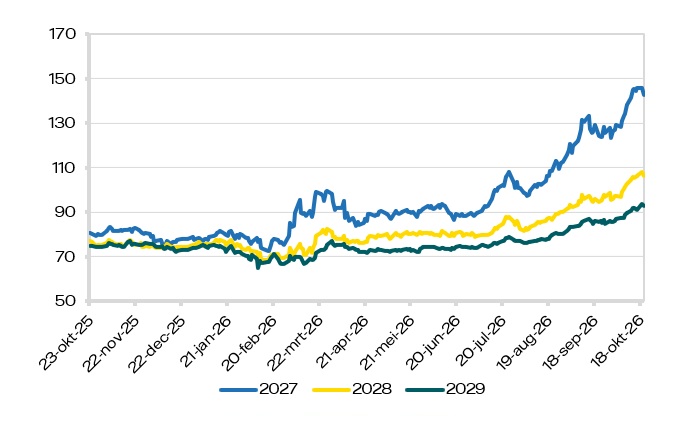
Grafiek: Ontwikkeling prijzen Elektriciteit Base in €/MWh
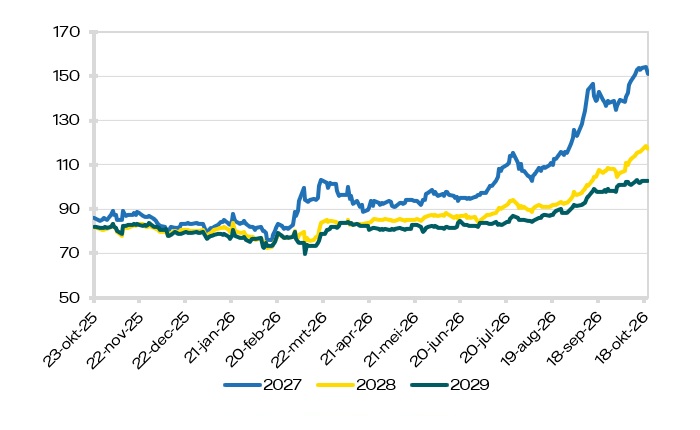
Grafiek: Ontwikkeling prijzen Elektriciteit Peak (8-20) in €/MWh
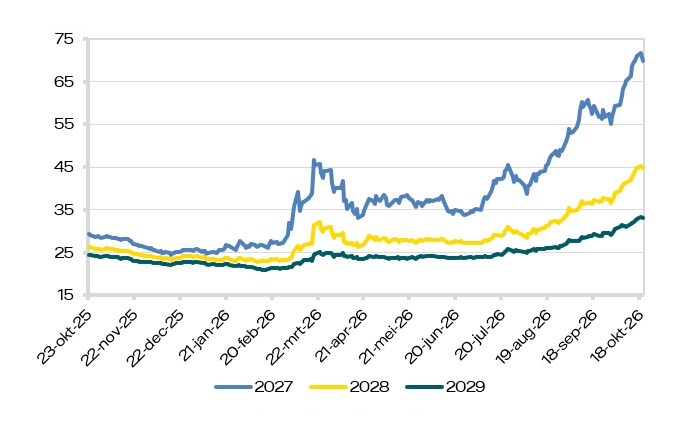
Grafiek: Ontwikkeling prijzen Gas TTF in €/MWh
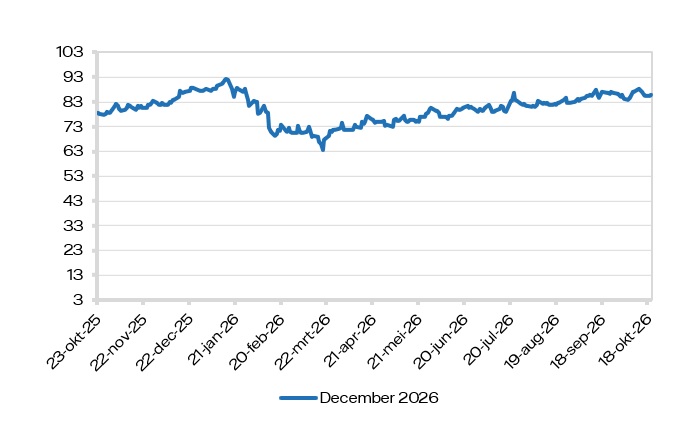
Grafiek: Ontwikkeling prijzen CO₂ in €/ton
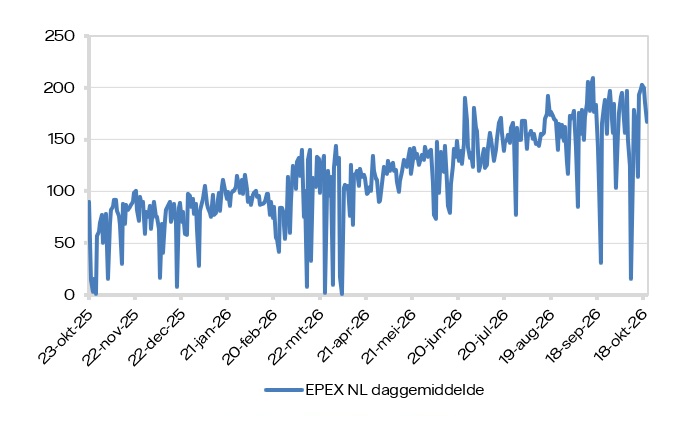
Grafiek: Ontwikkeling daggemiddelde prijzen EPEX SPOT in €/MWh
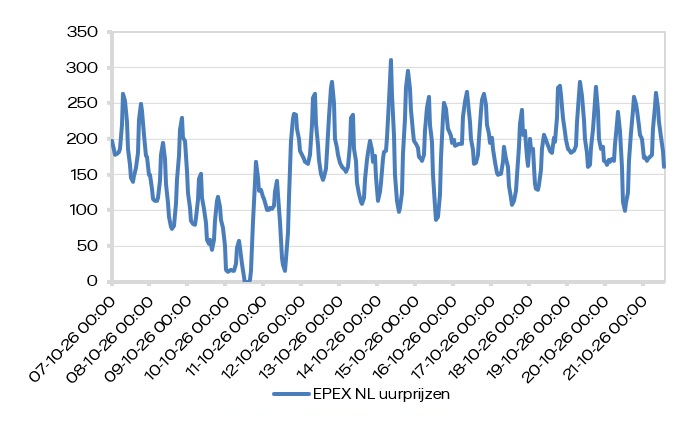
Grafiek: Ontwikkeling uurprijzen EPEX SPOT in €/MWh
Grafiek: Ontwikkeling prijzen Kolen in $/MT
Het MarktRapport is de wekelijkse nieuwsbrief van de Markt Expertise Desk van Vattenfall voor de grootzakelijke markt. Ons team van marktexperts helpt u bij al uw vragen over energie besparen, energie-inkoop, zonnepanelen, windenergie en warmte en geven u graag persoonlijk advies.
De ontwikkeling van de elektriciteits- en gasprijzen is afhankelijk van verschillende factoren. Bent u benieuwd naar de laatste ontwikkelingen? U leest ze in het MarktRapport, geschreven door Sanne van den Broek, Ivo van Bruinessen of Gitte Janssen. Aanvullend kunt u op de hoogte blijven via de MarktRappodcast, onze maandelijkse podcast over de energiemarkt.
De Markt Expertise Desk is op werkdagen van 8.30 tot 17.00 uur bereikbaar op 020 892 01 80. Of stel uw vraag via het formulier.
| Periode | huidige rapportage | vorige rapportage | % verandering | min. laatste jaar | max. laatste jaar |
|---|---|---|---|---|---|
| Base 27 | € 142,69 | € 144,91 | -1,53% | € 72,50 | € 145,85 |
| (8-20h) Peak 27 | € 150,96 | € 153,07 | -1,38% | € 76,00 | € 154,08 |
| Base 28 | € 106,56 | € 106,00 | 0,53% | € 68,69 | € 108,12 |
| (8-20h) Peak 28 | € 117,06 | € 115,19 | 1,62% | € 72,60 | € 118,62 |
| Base 29 | € 93,00 | € 91,99 | 1,10% | € 64,92 | € 93,60 |
| (8-20h) Peak 29 | € 102,77 | € 103,23 | -0,45% | € 69,86 | € 103,23 |
| Periode | huidige rapportage | vorige rapportage | % verandering | min. laatste jaar | max. laatste jaar |
|---|---|---|---|---|---|
| TTF-2027 | € 69,89 | € 68,61 | 1,86% | € 24,47 | € 71,79 |
| TTF-2028 | € 44,79 | € 42,75 | 4,77% | € 22,71 | € 45,34 |
| TTF-2029 | € 33,06 | € 32,04 | 3,18% | € 21,03 | € 33,37 |
Het MarktRapport is een initiatief van de Markt Expertise Desk van Vattenfall. Wij zijn op werkdagen van 8.30 tot 17.00 uur bereikbaar op 020 892 01 80. U kunt uw vraag ook stellen via het formulier.
Dit MarktRapport voor de grootzakelijke markt is indicatief en geeft een algemeen informatief beeld van energiemarktontwikkelingen. De informatie die daarin vermeld staat, dient niet te worden beschouwd of gebruikt als een advies en is niet gerelateerd aan de persoonlijke situatie van een klant. Vattenfall Sales Nederland N.V. aanvaardt geen enkele aansprakelijkheid - direct dan wel indirect - op grond van de verstrekte informatie. De informatie kan onjuistheden en/of typefouten bevatten.
Dit MarktRapport voor de grootzakelijke markt is een publicatie van Vattenfall Sales Nederland N.V.. Alle rechten (waaronder begrepen auteursrechten, merkrechten dan wel enig ander intellectueel eigendomsrecht) met betrekking tot op de Vattenfall-websites gepresenteerde informatie zijn eigendom van Vattenfall. Citeren is slechts toegestaan met bronvermelding.
Voor meer informatie over dit rapport of zaken die daarop betrekking hebben kunt u contact opnemen met Vattenfall Sales Nederland N.V. via het contactformulier.